Remesa: Transferencia dinero

Capturas de pantalla
Detalles
- Valoración
- 379.00 reseñas
- Versión
- 2.1.3
- Desarrollador
- AHAD Technologies Limited
Análisis de Norviv
Cuando una persona de mi casa necesita recibir dinero desde otro país, el problema no suele ser encontrar una aplicación más, sino coordinar bien quién inicia la operación, quién revisa los datos y quién confirma que todo llegó. En ese contexto probé Remesa: Transferencia dinero, una aplicación de finanzas de AHAD Technologies Limited orientada a enviar remesas internacionales. Su propuesta es sencilla: facilitar transferencias rápidas y seguras con alcance global, pero su utilidad real depende mucho de cómo se use dentro del hogar.
Mi impresión general es positiva para quien busca una herramienta dedicada a las remesas y no una plataforma bancaria llena de funciones secundarias. Es gratuita, tiene una valoración media de 4,9 basada en alrededor de 12 mil valoraciones y supera las 500 mil instalaciones. Esas cifras no sustituyen una revisión cuidadosa de cada operación, pero sí muestran que no estamos ante una aplicación desconocida o de uso puramente experimental.
Una remesa compartida exige algo más que instalar la aplicación
El escenario más claro es el de una familia con una persona que trabaja fuera del país y otra que administra los gastos cotidianos en casa. Imaginemos que el remitente quiere enviar dinero para la compra, el alquiler o una factura urgente. En vez de que varias personas entren a la aplicación y repitan el proceso, resulta más ordenado que una sola persona prepare la transferencia y que la otra confirme por un canal separado los datos del destinatario.
Este detalle parece pequeño, pero evita errores habituales: elegir un contacto equivocado, escribir mal una cuenta o mandar una cantidad distinta de la acordada. La aplicación puede ser el instrumento de la transferencia, pero no debería convertirse en el lugar donde toda la familia improvisa decisiones financieras. Yo establecería una regla sencilla: una persona introduce la información y otra revisa el nombre, el país, la cantidad y el propósito antes de confirmar.
En un dispositivo compartido, la organización es todavía más importante. Si varias personas usan el mismo teléfono, no conviene dejar abierta una sesión financiera mientras alguien más navega, juega o consulta mensajes. La comodidad de tenerlo todo en un solo equipo puede convertirse en una debilidad si no se separan claramente los momentos de uso. Para mí, la mejor práctica es abrir la aplicación solo durante la transferencia, revisar el resultado y cerrar la sesión o salir de la pantalla cuando se termine.
También recomiendo guardar fuera de la aplicación una nota doméstica con el motivo del envío y la fecha acordada, sin anotar contraseñas ni códigos de seguridad. Así, quien recibe el dinero puede comprobar qué transferencia esperaba sin depender de que otra persona le preste el teléfono. Esta separación aporta claridad y reduce la tentación de compartir credenciales, algo que nunca considero una buena solución para facilitar el acceso.
Qué revisaría antes de hacer el primer envío
La instalación es solo el primer paso. Antes de enviar dinero, yo tendría preparados los datos del destinatario y comprobaría que coinciden con la persona correcta. Una transferencia internacional no debería hacerse mientras se busca información a toda prisa en una conversación antigua o en una fotografía borrosa. Es preferible detenerse y confirmar los datos con el destinatario antes de avanzar.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Remesa: Transferencia dinero está clasificada como una aplicación de finanzas, no como una simple herramienta de mensajería. Por eso la trataría con el mismo cuidado que cualquier servicio relacionado con pagos: teléfono actualizado, bloqueo de pantalla activo y ninguna contraseña compartida entre familiares. Que la aplicación sea gratuita no significa que el proceso financiero deba tomarse a la ligera.
Otro punto práctico es decidir quién será la persona responsable de iniciar las operaciones. En muchas casas, dos adultos tienen acceso al mismo dispositivo y ambos creen que el otro ya hizo el envío. Una pequeña coordinación por mensaje, como “lo preparo ahora” y “ya lo revisé”, evita duplicaciones. La aplicación ayuda a ejecutar la remesa, pero no reemplaza ese acuerdo doméstico.
Si el teléfono cambia de manos con frecuencia, yo evitaría iniciar una transferencia cuando haya interrupciones. Una llamada, una notificación o una conversación pueden hacer que se pierda de vista un campo importante. El mejor momento es aquel en el que se puede completar el proceso de principio a fin, sin dejar la pantalla abierta para retomarla mucho más tarde.
Los límites de una cuenta familiar compartida
Una de las dudas más razonables es si varias personas pueden utilizar la misma cuenta sin confusión. Mi recomendación es no asumir que compartir credenciales sea equivalente a tener perfiles familiares separados. Cuando una aplicación financiera se usa entre varias personas, conviene que cada usuario mantenga sus propios datos de acceso y que la coordinación se haga mediante acuerdos, no mediante contraseñas circulando por el hogar.
Esto es especialmente importante si una persona solo ayuda a revisar información y otra es quien tiene autorización para enviar. La revisión puede hacerse mirando los datos en el dispositivo del titular o mediante una confirmación verbal, pero no hace falta convertir a todos los miembros de la casa en usuarios con acceso completo. La frontera entre ayudar y autorizar debe quedar clara.
En mi experiencia, los problemas aparecen cuando un familiar utiliza el teléfono “solo un momento” y termina modificando una operación que otra persona estaba preparando. Para reducir ese riesgo, separaría las tareas: una persona conserva el control de la cuenta, otra confirma los datos y el destinatario verifica la recepción. Este flujo es menos cómodo que compartirlo todo, pero mucho más fácil de auditar después.
También conviene pensar en los cambios de dispositivo. Si el móvil principal se pierde, se rompe o se entrega a otra persona, la familia debería saber quién es el titular de la cuenta y dónde recuperar el acceso de forma legítima. No guardaría credenciales en una nota visible ni en una conversación familiar. La comodidad inmediata no compensa exponer información financiera.
Coordinar una remesa sin duplicar ni perder información
La coordinación funciona mejor si se decide previamente qué se va a enviar y quién comprobará el resultado. En una situación cotidiana, como enviar dinero para una factura que vence ese día, yo seguiría este orden: primero confirmaría el importe con quien recibe; después revisaría los datos del destinatario; a continuación prepararía la operación en la aplicación; y finalmente pediría una confirmación cuando el receptor pueda comprobar la llegada.
Este método también ayuda cuando la persona que envía y la que recibe hablan desde distintos países o tienen horarios diferentes. No hace falta que ambas estén mirando la pantalla al mismo tiempo. Lo importante es que exista una referencia común sobre la finalidad del envío y que nadie repita la operación por pensar que la primera falló.
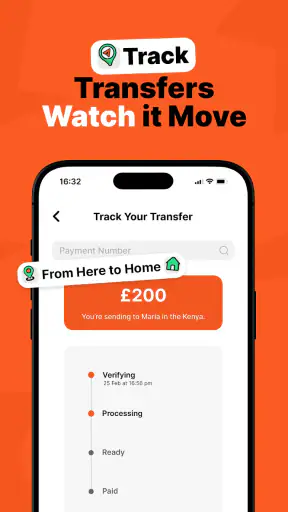
Si una transferencia parece tardar, evitaría pulsar varias veces o iniciar otra inmediatamente. Primero revisaría el estado que muestre la aplicación y consultaría con el destinatario. La impaciencia es una fuente frecuente de duplicados en los pagos digitales. Una pausa breve y una comprobación ordenada son más útiles que repetir el proceso sin saber qué ocurrió con el intento anterior.
Un consejo poco evidente es separar las remesas periódicas de las urgentes. Para los envíos habituales, la familia puede acordar una rutina y revisar los datos con calma. Para una necesidad inesperada, conviene hacer una verificación adicional porque la presión emocional facilita los errores y también puede hacer más difícil detectar una solicitud sospechosa. La aplicación puede agilizar el envío, pero no puede decidir si la petición recibida es auténtica.
Otra buena práctica consiste en conservar la referencia o comprobante que genere la operación, siempre de manera privada. No lo publicaría en un grupo familiar grande ni lo enviaría a personas que no necesitan verlo. El receptor puede confirmar que recibió el dinero sin que todos tengan acceso a los detalles de la transferencia.
Edad, confianza y responsabilidad dentro de casa
La clasificación PEGI 3 indica que la aplicación está considerada apta para una audiencia muy amplia desde el punto de vista de edad. Sin embargo, eso no significa que un niño deba gestionar remesas o tener acceso libre a una cuenta financiera. La edad recomendada describe el contenido de la aplicación, no la madurez necesaria para tomar decisiones sobre dinero.
En un hogar con menores, yo reservaría el uso financiero a los adultos responsables. Un niño puede estar presente mientras se explica de forma general cómo funciona una transferencia, pero no debería conocer contraseñas, códigos de confirmación ni datos sensibles del destinatario. La aplicación puede ser sencilla de manejar y, precisamente por eso, la supervisión humana sigue siendo importante.
La confianza también merece una definición concreta. No es suficiente decir que todos en casa son de confianza; hay que decidir quién puede iniciar una operación, quién puede revisar el destinatario y quién recibe la confirmación final. Una persona mayor puede necesitar ayuda para leer o navegar por la pantalla, pero esa ayuda debería limitarse a lo necesario. Yo preferiría acompañar el proceso antes que entregar el control completo del dispositivo.
Para personas con poca experiencia digital, la interfaz dedicada a remesas puede resultar menos abrumadora que una aplicación bancaria con cuentas, tarjetas, inversiones y notificaciones mezcladas. Aun así, les explicaría cada paso sin apresurarlas. El objetivo no es que pulsen botones de memoria, sino que sepan qué están autorizando y a quién se envía el dinero.
En este punto también veo una limitación: una aplicación de transferencia no resuelve por sí sola las necesidades de control familiar. Si se buscan perfiles separados, permisos para distintos miembros o una supervisión centralizada, una cuenta bancaria familiar o una solución diseñada expresamente para administración del hogar puede ser más adecuada. Remesa: Transferencia dinero encaja mejor cuando existe un remitente claramente responsable y un destinatario definido.
Qué aporta frente a las alternativas habituales
La alternativa más común es utilizar la aplicación del banco. Esa opción puede ser preferible para quien ya tiene configurados sus beneficiarios, consulta saldos con frecuencia o necesita que la remesa forme parte del historial bancario habitual. También puede resultar más cómoda para administrar varias operaciones financieras desde un único lugar.
La ventaja de una herramienta dedicada como esta es el enfoque. Al estar centrada en el envío de remesas, la experiencia puede sentirse más directa para quien no quiere recorrer menús de tarjetas, préstamos o inversiones. Para una familia que solo necesita mandar dinero a otro país de forma ocasional, esa concentración puede reducir distracciones.
Las plataformas de pago entre particulares ofrecen otra comparación interesante. Son prácticas cuando el destinatario utiliza el mismo servicio y la operación es doméstica o local, pero no siempre son la opción más lógica para una remesa internacional. En ese caso, una aplicación orientada específicamente a transferencias globales tiene un propósito más cercano a la necesidad real.
Ahora bien, yo no elegiría esta aplicación únicamente porque sea gratuita o tenga una valoración alta. Antes de cada envío comprobaría las condiciones concretas que aparezcan en el proceso, el importe final que recibirá la otra persona y cualquier diferencia entre la cantidad enviada y la recibida. En las remesas, la claridad del resultado importa más que la cantidad de funciones que aparezcan en la pantalla.
También la compararía con el servicio que ya usa el destinatario. Si esa persona tiene una forma preferida de recibir dinero, cambiar de plataforma puede añadir pasos, retrasos o confusión. La mejor opción no siempre es la que resulta más cómoda para quien envía, sino la que deja el recorrido completo más claro para ambos lados.
Detalles técnicos y experiencia de uso
La aplicación funciona en dispositivos con Android 8.0 o superior, así que antes de instalarla revisaría la versión del sistema del teléfono, sobre todo si se trata de un móvil antiguo que comparte toda la familia. En un equipo compatible, la versión actual es la 2.1.3. Mantenerla actualizada es una medida sensata para recibir correcciones y evitar que el proceso dependa de una versión demasiado vieja.
El hecho de que cuente con más de 500 mil instalaciones y una valoración media de 4,9 transmite una señal de adopción y satisfacción, aunque no elimina la necesidad de comprobar cada operación. Las valoraciones pueden orientar sobre la impresión general, pero una remesa concreta depende de los datos introducidos, del país de destino y de la situación del receptor.
Durante el uso, yo prestaría atención a la legibilidad de los nombres y cantidades antes de confirmar. En un teléfono pequeño, el cansancio visual o una pantalla con brillo bajo pueden hacer que se pase por alto un detalle. En un dispositivo compartido, además, es fácil que otra persona cambie el idioma, cierre una pantalla o interrumpa el flujo. Por eso prefiero realizar la transferencia en un momento tranquilo y revisar el resumen final más de una vez.
La aplicación no debería ser el único registro de la economía familiar. Para controlar el presupuesto, anotaría por separado cuánto se envió y para qué. Esto permite saber si una remesa extraordinaria fue realmente necesaria y evita confundirla con el gasto mensual normal. Es una función que no depende de la aplicación, pero mejora mucho su uso en hogares con varias personas.
Cuándo la recomendaría y cuándo buscaría otra opción
Yo la recomendaría a quien necesita una aplicación específica para remesas, quiere evitar una plataforma bancaria demasiado cargada y puede mantener una separación clara entre el titular de la cuenta y quienes solo ayudan a coordinar. También la veo apropiada para familias que envían dinero a un destinatario habitual y desean establecer un procedimiento repetible, con revisión antes de confirmar y comprobación después.
No la elegiría como solución principal para una casa donde muchas personas necesitan permisos distintos o acceso independiente a la misma actividad financiera. Tampoco la usaría de forma despreocupada en un teléfono que pasa constantemente entre manos y no tiene una protección adecuada. En esos casos, una cuenta bancaria con usuarios separados, una herramienta familiar más completa o el servicio que ya controla el destinatario podrían ofrecer un marco más claro.
Para una persona mayor, la aplicación puede ser útil si un adulto de confianza la acompaña sin apropiarse de sus credenciales. Para un menor, la clasificación PEGI 3 no cambia mi criterio: la gestión de dinero debe quedar bajo supervisión adulta. Para una remesa urgente, la rapidez es valiosa, pero yo no sacrificaría la verificación del destinatario por ahorrar unos minutos.
Mi valoración para un hogar que comparte responsabilidades
Después de probarla con esa perspectiva, considero que Remesa: Transferencia dinero cumple mejor como herramienta enfocada que como centro financiero familiar. Su precio gratuito, su disponibilidad para Android 8.0 o superior y su orientación internacional la hacen accesible para quien busca empezar sin añadir otra plataforma compleja a su rutina.
Lo que más valoro no es solo que permita preparar una remesa, sino que su enfoque invita a separar el envío de otras tareas bancarias. Eso puede ayudar a una familia a crear un proceso claro: una persona inicia, otra revisa, el destinatario confirma y nadie comparte contraseñas. Es una ventaja práctica que aparece cuando se usa con disciplina, no simplemente al instalarla.
Su principal límite está fuera de la pantalla: ninguna aplicación puede decidir qué familiar debe autorizar una operación, detectar por nosotros una petición engañosa o sustituir una conversación sobre el presupuesto. Si se entiende ese límite, la experiencia resulta más segura y ordenada. Si se espera que la aplicación administre automáticamente las responsabilidades de toda la casa, probablemente decepcione.
En definitiva, sí la recomendaría para remesas internacionales sencillas y coordinadas, especialmente cuando hay un remitente adulto claramente responsable y un destinatario que sabe cómo confirmar la recepción. La usaría con el teléfono protegido, los datos revisados y un registro privado de cada envío. Para un hogar, su mejor función no es reunir a todos dentro de una misma cuenta, sino ayudar a que cada persona sepa exactamente qué debe revisar y cuándo termina su responsabilidad.
Preguntas frecuentes
01¿Qué es Remesa: Transferencia dinero y para qué sirve?
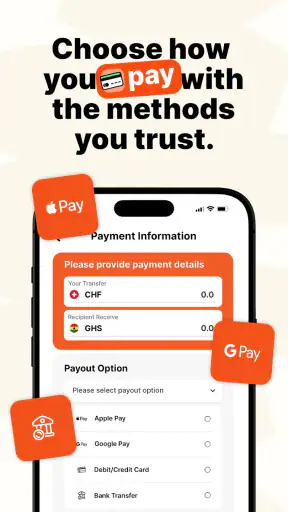
Remesa: Transferencia dinero es una aplicación orientada a enviar dinero a familiares, amigos u otros destinatarios, especialmente entre distintos países. Desde la app puedes consultar las opciones disponibles, introducir los datos del receptor, revisar el importe que recibirá y comprobar posibles comisiones o tipos de cambio antes de confirmar la operación. La disponibilidad de funciones puede variar según el país.
02¿Es segura la aplicación Remesa: Transferencia dinero para enviar dinero?
Antes de utilizarla, conviene verificar que la aplicación procede de un desarrollador legítimo y que está descargada desde Google Play o App Store. Las transferencias suelen requerir identificación, datos personales y métodos de pago, por lo que es importante revisar los permisos, la política de privacidad y las medidas de seguridad. Nunca compartas contraseñas ni códigos de verificación con terceros.
03¿Qué documentos o datos necesito para realizar una transferencia?
Los requisitos dependen del país de origen, del destino y del importe enviado. Normalmente pueden solicitarse nombre completo del remitente y del beneficiario, número de teléfono, dirección, documento de identidad y datos bancarios o información del método de cobro. En algunas operaciones también puede ser necesario completar una verificación de identidad antes de autorizar el envío.
04¿Cuánto cuesta enviar dinero y cuánto tarda en llegar?
El coste y el plazo no son iguales para todas las transferencias. Pueden influir el país de destino, la divisa, el método de pago, la forma de recepción y los controles de seguridad. Antes de confirmar, revisa cuidadosamente la comisión, el tipo de cambio, el importe final que recibirá el destinatario y la fecha estimada de entrega que muestra la aplicación.
05¿Qué puedo hacer si la transferencia aparece retrasada, rechazada o con un error?
Si una operación no se completa, primero comprueba el estado de la transferencia dentro de la aplicación y confirma que los datos del destinatario sean correctos. También conviene revisar el método de pago, la conexión a Internet y cualquier aviso de verificación pendiente. Si el problema continúa, conserva el número de referencia y contacta con el soporte oficial para solicitar ayuda.


